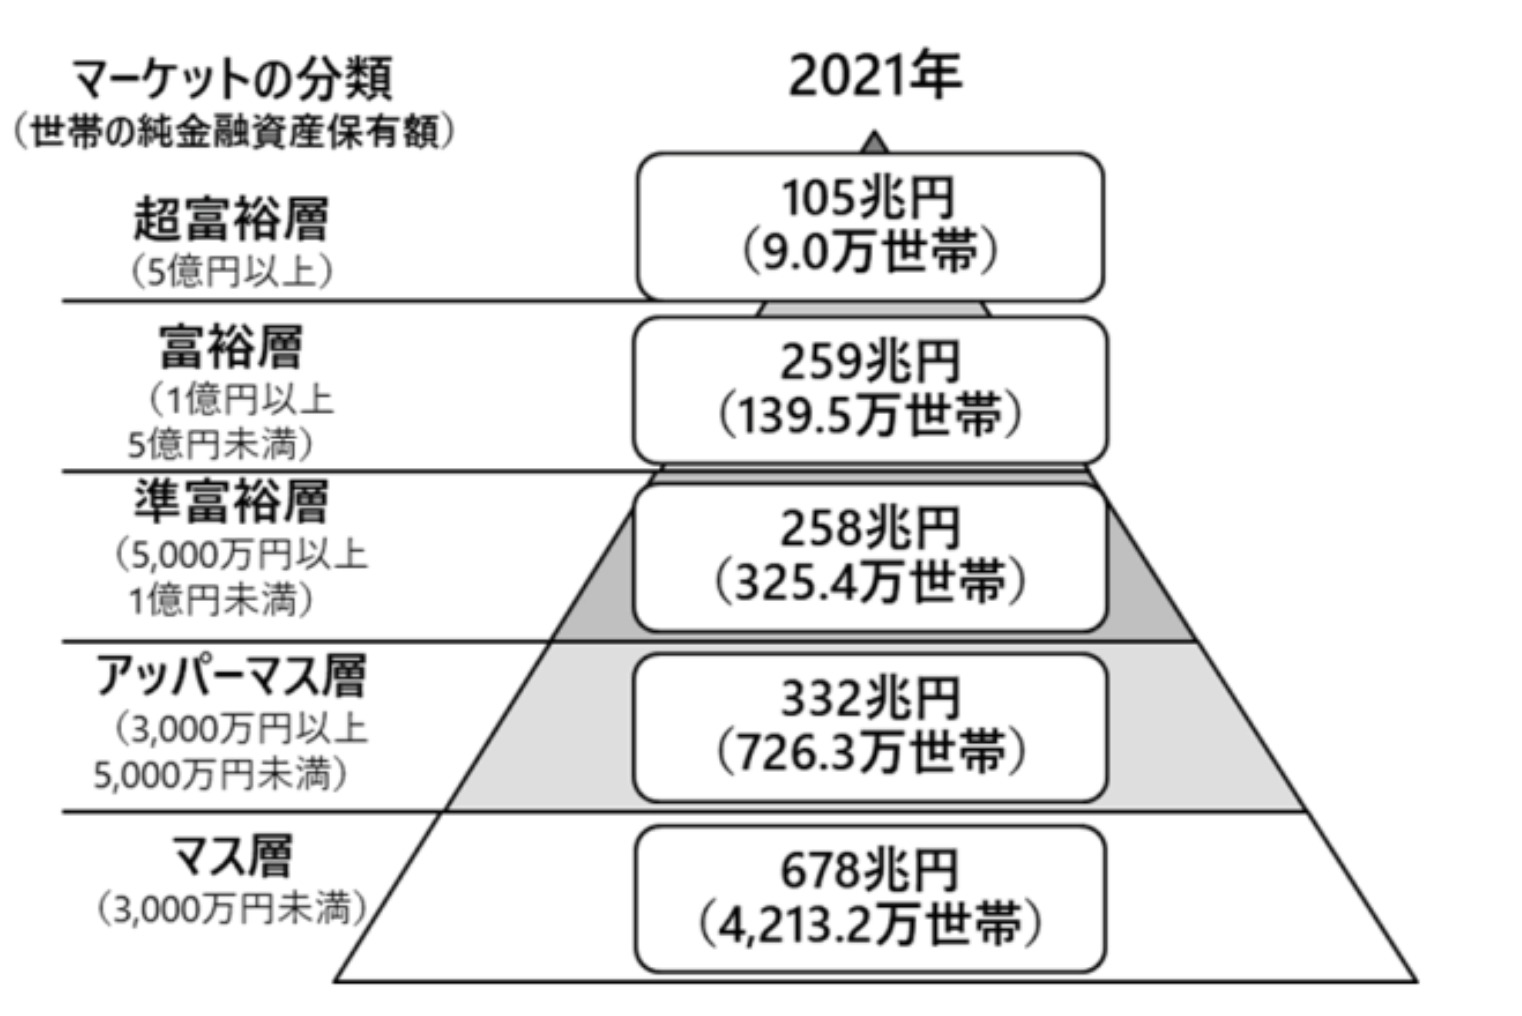
日本の富裕層は、全世帯のうち何%を占めているのでしょうか。2026年時点で参照できる野村総合研究所(NRI)の最新公表推計は、2023年の資産状況を対象としたものです。2025年2月13日に公表された調査によると、純金融資産を1億円以上保有する富裕層・超富裕層は合計165.3万世帯、保有する純金融資産の総額は469兆円に達しました。
NRIの5階層の推計世帯数を合計した約5,570.4万世帯を分母にすると、富裕層・超富裕層の割合は約3.0%。およそ34世帯に1世帯が該当する計算です。ただし、これは2026年の実測値ではなく、2023年の推計値に基づく割合です。資産価格の上昇や相続、共働き世帯の資産形成などを踏まえ、数字の意味と富裕層の実態を詳しく見ていきます。
📌 【この記事の重要ポイントまとめ】
- 日本の富裕層割合:2023年推計では、純金融資産1億円以上の富裕層・超富裕層は全世帯の約3.0%。
- 資産規模:165.3万世帯が合計469兆円を保有し、2021年の推計と比べて世帯数は11.3%、資産総額は28.8%増加。
- 増加の背景:株式などの資産価格上昇、円安による外貨建て資産の価値上昇、相続、給与所得者による長期的な資産形成が主な要因。
【2026年最新】日本の富裕層割合は何%?165.3万世帯の実態
日本の富裕層割合を把握するうえで、まず押さえたいのが野村総合研究所による推計です。同研究所は、各種公的統計や独自のアンケート調査などを基に、世帯が保有する純金融資産の規模を5段階に分類しています。
2025年2月に公表された2023年の推計では、純金融資産1億円以上の富裕層・超富裕層は合計165.3万世帯でした。内訳は、富裕層が153.5万世帯、超富裕層が11.8万世帯です。
この165.3万世帯をNRIの5階層の推計世帯数合計約5,570.4万世帯で割ると、割合は約2.97%となります。端数を丸めれば約3.0%で、単純計算では約34世帯に1世帯という規模です。
ここで注意したいのは、2026年最新という表現と、統計の対象年を混同しないことです。2026年時点で参照するNRIの最新公表推計は、2023年の資産状況を分析したものです。2026年の株価や為替の動きが、そのまま165.3万世帯という数字に反映されているわけではありません。
また、約3%という数字は、個人の割合ではなく世帯の割合です。世帯主の年齢や職業、家族構成を問わず、世帯単位で純金融資産の金額を分類しています。人口の約3%が富裕層という意味ではない点も、正確に理解しておきたいところです。
【定義を整理】富裕層・超富裕層・準富裕層の違いとは?
「富裕層」という言葉には、あらゆる場面で共通する法律上の統一定義があるわけではありません。資産運用や金融市場の分析で広く参照されるのが、NRIの純金融資産保有額による5階層分類です。
純金融資産とは、預貯金、株式、債券、投資信託、一時払い生命保険や年金保険などの金融資産から、住宅ローンなどを含む負債を差し引いた金額です。年収や保有不動産の時価そのものではなく、金融資産と負債の関係を基準にします。
- 超富裕層:純金融資産5億円以上。
- 富裕層:純金融資産1億円以上5億円未満。
- 準富裕層:純金融資産5,000万円以上1億円未満。
- アッパーマス層:純金融資産3,000万円以上5,000万円未満。
- マス層:純金融資産3,000万円未満。
この分類で重要なのは、準富裕層と富裕層の境界が純金融資産1億円であることです。例えば、金融資産が9,000万円あっても、分類上は準富裕層に該当します。一方、金融資産が1億2,000万円あり、負債が2,000万円ある場合、純金融資産は1億円となり、富裕層の基準に達します。
ただし、実際の分類では、対象となる金融資産と負債を同じ基準で整理する必要があります。保有する自宅の時価をそのまま金融資産に加算する計算は、NRIの分類とは異なります。
また、純金融資産1億円以上という基準は、必ずしも高級車や豪邸を所有していることを意味しません。株式や投資信託の評価額が大きい世帯、長年にわたって金融資産を積み上げてきた世帯、相続によって資産を受け継いだ世帯など、実態はさまざまです。
【数字で比較】富裕層の世帯数と資産総額469兆円を検証
NRIの2023年推計を階層別に見ると、富裕層・超富裕層だけでなく、準富裕層も400万世帯を超えています。日本の資産分布を理解するには、1億円以上の世帯だけを切り取るのではなく、その下の階層との比較が欠かせません。
以下は、野村総合研究所が2025年2月13日に公表した推計値を基に、各階層の世帯数、割合、純金融資産総額を整理したものです。割合は、NRIの5階層の世帯数合計約5,570.4万世帯を基準に算出しています。
| 資産階層 | 純金融資産保有額 | 世帯数 | 全体に占める割合 | 純金融資産総額 |
|---|---|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 | 約0.2% | 135兆円 |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 | 約2.8% | 334兆円 |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 | 約7.3% | 333兆円 |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576.5万世帯 | 約10.3% | 282兆円 |
| マス層 | 3,000万円未満 | 4,424.7万世帯 | 約79.4% | 711兆円 |
| 富裕層・超富裕層の合計 | 1億円以上 | 165.3万世帯 | 約3.0% | 469兆円 |
出典:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)。割合は公表された世帯数から算出した概算値です。
数字から浮かび上がるのは、世帯数の少なさと保有資産の大きさの対比です。富裕層・超富裕層は全体の約3%ですが、両階層が保有する純金融資産は合計469兆円に達します。
NRIが公表した5階層の資産総額を合計すると約1,795兆円です。この金額を基準に単純計算すると、富裕層・超富裕層が保有する469兆円は約26.1%に相当します。つまり、世帯数では約3%のグループが、推計上は全階層の純金融資産の約4分の1を保有している計算です。
さらに、純金融資産3,000万円未満のマス層は4,424.7万世帯と、全体の約79.4%を占めます。日本の資産分布は、世帯数の多くがマス層に集まり、上位階層ほど世帯数が少なくなる構造です。
なお、資産総額の比率は、各階層の推計値を合算して算出した概算です。個々の世帯の資産額や、金融資産の保有状況のばらつきまで示すものではありません。
【増加の背景】日本の富裕層が増えている4つの理由
富裕層の増加は、単純に高収入の人が増えたからとは限りません。NRIの分析では、株式などの資産価格上昇、円安、相続、資産階層間の移動が、世帯数と資産総額を押し上げる要因として挙げられています。
1.株式や投資信託の評価額が上昇した
2023年は株価の上昇が目立った年でした。株式や投資信託を多く保有する世帯では、保有口数や株数を増やさなくても、時価の上昇によって純金融資産が増加します。
例えば、金融資産が9,000万円の世帯が、運用資産の値上がりなどによって純金融資産1億円に到達すれば、NRIの分類では準富裕層から富裕層に移ります。こうした階層間の移動は、富裕層の世帯数が増える直接的な要因になります。
2.円安によって外貨建て資産の円換算額が増えた
米ドル建ての株式や投資信託などを保有している場合、円安が進むと、外貨建て資産の円換算額が増えることがあります。NRIは2023年の富裕層・超富裕層の増加要因として、円安による外貨建て資産の実質的価値の上昇も挙げています。
ただし、円安はすべての世帯にとって資産増加を意味するわけではありません。外貨建て資産を保有していなければ直接的な恩恵は限定的ですし、輸入物価の上昇などによって生活費が増える可能性もあります。
3.相続によって資産が次の世代へ移転した
親などから金融資産を相続し、純金融資産が5,000万円や1億円の基準を超える世帯もあります。NRIは、相続によって相続人が富裕層・超富裕層になるケースが増えていると分析しています。
相続は、世帯全体の資産が新たに生み出されることとは異なります。資産の保有者が変わることで、個々の世帯の資産階層や分布が変化する側面があります。資産形成の実力だけでなく、世代間の資産移転も富裕層の増減を左右するのです。
4.会社員や共働き世帯による資産形成が広がった
NRIは、運用資産の増加によって富裕層となった一般の給与所得者を「いつの間にか富裕層」と名付けています。主に40代後半から50代の会社員で、従業員持株会、確定拠出年金、NISAなどを活用し、運用資産が1億円を超えたケースが想定されています。
NRIの試算では、準富裕層から富裕層へ移った「いつの間にか富裕層」は、富裕層以上の世帯の1〜2割程度を占めると推察されています。これは実際に全世帯を数えた確定値ではなく、アンケート結果などを基にした推計です。
また、都市部の大企業に勤める高所得の共働き世帯について、NRIは「スーパーパワーファミリー」という類型を示しています。世帯年収が3,000万円以上に達するような世帯では、若い時期に教育費や住宅ローンを負担しながらも、昇給などによって収入が増えた段階で資産形成が加速する可能性があります。
こうした背景から、現在の富裕層は、従来イメージされがちだった企業オーナーや地主だけではありません。給与収入を基盤に長期投資を続けた世帯や、相続を通じて金融資産を受け継いだ世帯も含まれています。
【誤解を解く】富裕層の年収と資産の違い、一般世帯との比較
富裕層を判断する際に混同しやすいのが、年収と資産です。年収は一定期間に得る所得であるのに対し、純金融資産は、ある時点で保有する金融資産から負債を差し引いた残高です。この2つは密接に関係しますが、同じ指標ではありません。
例えば、年収1,500万円の世帯でも、住宅ローンや教育費などの支出が大きく、金融資産が十分に積み上がっていなければ、純金融資産1億円の基準には届かない可能性があります。反対に、現在の年収がそれほど高くなくても、長年の貯蓄や投資、退職後の資産運用、相続などによって純金融資産1億円以上を保有する世帯も考えられます。
つまり、高年収だから富裕層とは限らず、富裕層だから高年収とも限りません。収入の多さだけでなく、支出、負債、資産運用、資産を保有してきた期間などが、最終的な資産額に影響します。
一般世帯との比較では、NRIのマス層に属する4,424.7万世帯の純金融資産総額は711兆円です。これを世帯数で単純に割ると、1世帯当たり約1,600万円になります。一方、富裕層・超富裕層の469兆円を165.3万世帯で割ると、1世帯当たり約2億8,400万円です。
これは各階層の資産総額を世帯数で割った単純平均であり、実際の世帯が平均額を保有しているという意味ではありません。それでも、両グループの資産規模に大きな差があることを理解する手掛かりになります。
もう一つ、見落としやすいのが自宅などの不動産です。NRIの純金融資産の分類では、不動産そのものの時価は金融資産に含まれません。一方、不動産購入に伴う借入などの負債は差し引かれます。そのため、評価額の高い住宅を所有していても、金融資産が少なければ、NRIの基準で富裕層に分類されるとは限りません。
反対に、持ち家がなくても、預貯金や株式、投資信託などの純金融資産が1億円以上あれば、定義上は富裕層に該当し得ます。資産の総合的な豊かさを考える場合は、不動産、年収、年金収入、負債なども別途確認する必要があります。
【国際比較】日本の富裕層割合は海外とどう違う?
日本の富裕層の規模を海外と比べる場合、単純に世帯数や割合だけを比較するのは適切ではありません。国によって物価、為替、住宅事情、資産の保有形態が異なるうえ、調査によって「富裕層」の定義も違うためです。
例えば、UBSが2026年6月30日に公表した「Global Wealth Report 2026」では、2025年の世界の個人資産が米ドル換算で前年比10.8%増加したと報告されています。同報告では、日本は米ドル建てミリオネアが200万人を超える国の一つとして挙げられています。
ただし、UBSの国際比較とNRIの推計は、そのまま横並びにできません。NRIは世帯単位で純金融資産を分類するのに対し、UBSの国際的な資産比較では成人1人当たりの資産など、異なる単位や資産範囲が使われます。住宅などの非金融資産を含む指標と、金融資産から負債を差し引くNRIの指標では、対象も異なります。
さらに、1億円という円建ての基準と、米ドル建ての資産基準を比較するときは、為替レートの影響も無視できません。円安が進めば、同じ円建て資産でも米ドル換算額は小さくなります。海外の富裕層割合と比較する際には、対象年、個人か世帯か、金融資産のみか不動産を含むか、負債を差し引くかという条件をそろえる必要があります。
国際比較から読み取るべきなのは、単純な順位よりも、資産価格の上昇がどの程度家計に波及しているか、金融資産と不動産のどちらが資産形成を支えているか、資産の増加がどの層に集中しているかという構造です。富裕層の人数が増えていても、すべての世帯の生活水準が同じように改善しているとは限りません。
【日本の富裕層割合】に関するよくある質問(FAQ)
Q1:2026年最新の日本の富裕層割合は何%ですか?
A1:2026年時点で参照できるNRIの最新公表推計は、2023年の資産状況を対象としています。純金融資産1億円以上の富裕層・超富裕層は165.3万世帯で、NRIの5階層の推計世帯数合計を基準にすると約3.0%です。これは2026年の実測値ではありません。
Q2:富裕層と超富裕層の違いは何ですか?
A2:NRIの定義では、純金融資産1億円以上5億円未満が富裕層、5億円以上が超富裕層です。2023年推計では、富裕層が153.5万世帯、超富裕層が11.8万世帯でした。
Q3:準富裕層は何円からですか?
A3:純金融資産5,000万円以上1億円未満が準富裕層です。2023年推計では403.9万世帯に達し、全階層の推計世帯数に占める割合は約7.3%でした。
Q4:年収1,000万円以上なら富裕層ですか?
A4:必ずしもそうではありません。NRIの分類は年収ではなく、金融資産から負債を差し引いた純金融資産で決まります。年収が高くても資産が少なければ富裕層に該当しない場合があり、年収が低くても資産が1億円以上あれば該当する可能性があります。
Q5:持ち家の評価額は富裕層の判定に含まれますか?
A5:NRIの純金融資産の計算では、不動産そのものの評価額は金融資産に含まれません。一方、住宅ローンなどの負債は差し引かれるため、自宅の価格だけで富裕層に該当するかどうかを判断することはできません。
まとめ:【プロの結論】富裕層割合を正しく読み解くための判断基準
日本の富裕層割合は、2023年のNRI推計を基準にすると約3.0%です。純金融資産1億円以上の富裕層・超富裕層は165.3万世帯に達し、保有する純金融資産の総額は469兆円となりました。2021年推計から世帯数は11.3%、資産総額は28.8%増加しており、上位階層の拡大が数字に表れています。
その背景には、株式や投資信託の評価額上昇、円安による外貨建て資産の円換算額の増加、相続、長期投資を続ける給与所得者の存在などがあります。一方で、全世帯の約79.4%を占めるマス層との資産規模の違いも明確です。富裕層の増加は、日本の家計全体が一様に豊かになっていることを意味しません。
資産の実態を判断する際は、次の3点を押さえておくことが大切です。
- 資産額の定義を確認する:年収、金融資産、不動産を含む総資産は、それぞれ異なる指標です。
- 対象年を確認する:2026年に最新公表値として参照される統計でも、実際の対象年が2023年なら、その後の株価や為替の変化は反映されていません。
- 世帯数と資産総額を分けて考える:富裕層の割合が約3%であることと、純金融資産総額の約26%を保有していることは、異なる側面を示す数字です。
今後の富裕層割合を見極めるには、次回のNRI推計で世帯数と資産総額がどのように変化するかを追うことが重要です。株価や為替による評価額の変化と、貯蓄・投資・相続による構造的な変化を区別することで、日本の富裕層の実態と資産格差の動きを、より正確に理解できます。 (出典: 日本 の 富裕 層 割合(Yahoo!ニュース))
